
إذا كنت تفكر في تأسيس شركة ذات مسؤولية محدودة قطر أو تدير شركة قائمة وتريد فهم حقوق الشركاء وصلاحيات المدير وطريقة نقل الحصص، فالقواعد الأساسية موجودة في الباب الثامن من قانون الشركات التجارية القطري رقم (11) لسنة 2015 وتعديلاته. ويُعرّف القانون هذا النوع بأنه شركة تتكون من شخص واحد أو أكثر، وبحد أقصى خمسين شريكًا، ولا يسأل الشريك – كقاعدة عامة – إلا بقدر حصته في رأس المال.
عمليًا، لا تتوقف أهمية الشركة ذات مسؤولية محدودة قطر عند مرحلة التأسيس؛ فوثيقة التأسيس، وتوزيع الحصص، وصلاحيات المدير، وآلية التصويت، وشروط التنازل عن الحصص قد تصبح عناصر حاسمة عند دخول مستثمر جديد أو خروج شريك أو تعديل رأس المال أو نشوء خلاف داخلي. لذلك يشرح هذا الدليل الأحكام التي يحتاجها الشريك أو صاحب المشروع.
هل لديك شركة قائمة أو تفكر في تأسيس شركة وتريد مراجعة وثيقة التأسيس أو نسب الحصص أو صلاحيات المدير قبل اتخاذ القرار؟
يمكن لمكتب العدل مراجعة المستندات الأساسية وتحديد النقاط التي تحتاج إلى فحص قانوني قبل اتخاذ إجراء يتعلق بالتأسيس أو الملكية أو الإدارة.
جدول المحتويات
ما معنى شركة ذات مسؤولية محدودة في قطر؟
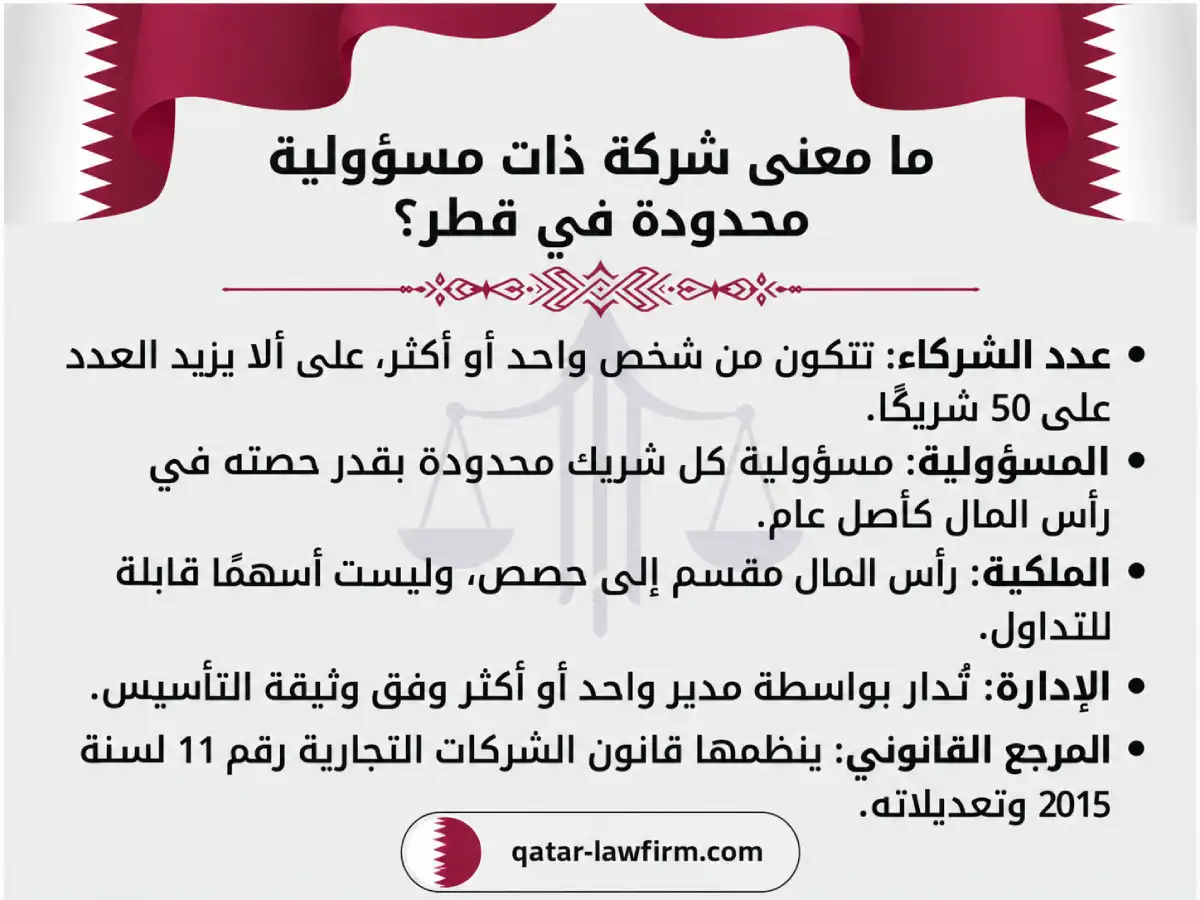
يقصد بـ شركة ذات مسؤولية محدودة في قطر الشركة التي تتكون من شخص واحد أو أكثر، على ألا يزيد عدد الشركاء فيها على خمسين شريكًا، وتكون مسؤولية كل شريك محدودة بقدر حصته في رأس المال، وذلك وفق المادة 228 من قانون الشركات التجارية. ويترتب على ذلك أن الأصل هو عدم امتداد التزامات الشركة إلى أموال الشريك الشخصية لمجرد صفته كشريك، ما لم تتحقق حالة يرتب عليها القانون مسؤولية خاصة.
ولا يقتصر مفهوم شركة ذات مسؤولية محدودة على حدود مسؤولية الشركاء فقط، بل يشمل أيضًا طبيعة الملكية فيها. فرأس المال يكون مقسمًا إلى حصص يملكها الشركاء، وليس إلى أسهم قابلة للتداول كما هو الحال في شركات المساهمة. لذلك يخضع بيع الحصة أو التنازل عنها لقواعد وإجراءات خاصة، وهو ما يجعل العلاقة بين الشركاء ووثيقة تأسيس الشركة عاملين مهمين عند انتقال الملكية أو دخول شريك جديد.
ويمتد هذا التنظيم كذلك إلى اسم الشركة؛ إذ توجب المادة 229 أن يتضمن اسمها عبارة “شركة ذات مسؤولية محدودة”، بما يوضح للمتعاملين معها شكلها القانوني وطبيعة مسؤولية الشركاء فيها. ولهذا لا يعد الاسم مجرد عنصر تعريفي، بل يرتبط بمتطلبات قانونية يجب مراعاتها عند تأسيس الشركة وفي تعاملاتها الرسمية.
وبذلك يمكن فهم شركة ذات مسؤولية محدودة في قطر باعتبارها كيانًا يجمع بين تحديد مسؤولية الشركاء، وملكية رأس المال في صورة حصص، وضوابط خاصة لإدارة هذه الحصص وانتقالها. أما القواعد التي تنظم بقية أشكال الشركات والأحكام العامة المشتركة بينها، فيمكن الرجوع بشأنها إلى دليل قانون الشركات القطري.
ما المرجع القانوني للشركة ذات المسؤولية المحدودة؟
يخضع تنظيم شركة ذات مسؤولية محدودة في قطر أساسًا لأحكام القانون رقم (11) لسنة 2015 بإصدار قانون الشركات التجارية وتعديلاته. وقد خصص المشرّع الباب الثامن من القانون لهذا النوع من الشركات، ويشمل المواد من 228 إلى 263، بدءًا من أحكام التأسيس، مرورًا بالحصص ورأس المال، ووصولًا إلى الإدارة والجمعية العامة وحقوق الشركاء.
وتنقسم هذه الأحكام إلى ثلاثة محاور رئيسية؛ فالمواد 228 إلى 233 تتناول تأسيس الشركة، والمواد 234 إلى 241 تنظم الحصص ورأس المال، بينما تتناول المواد 242 إلى 263 إدارة الشركة والعلاقة بين الشركاء والمديرين والجمعية العامة. أما المسائل المتعلقة بانقضاء الشركة وتصفيتها، فترد لها أحكام أخرى في الأبواب اللاحقة من قانون الشركات التجارية.
ويجب عند الرجوع إلى هذه المواد الانتباه إلى أن بعض أحكام القانون عُدلت لاحقًا بموجب القانون رقم (8) لسنة 2021. ومن أبرز المواد المرتبطة بـ شركة ذات مسؤولية محدودة قطر المادة 233، التي تنظم قيد الشركة في السجل التجاري وتؤكد عدم جواز مباشرة أعمالها قبل إتمام القيد، والمادة 258 المتعلقة بتعديل وثيقة التأسيس وزيادة رأس المال أو تخفيضه والأغلبية المطلوبة لاتخاذ هذه القرارات.
ولهذا لا يكفي الاعتماد على نسخة قديمة من قانون الشركات أو على نصوص منشورة قبل التعديلات؛ بل ينبغي الرجوع إلى الصياغة الحالية النافذة للمادة عند بحث مسألة قانونية محددة، خصوصًا إذا كانت متعلقة بالتأسيس أو تعديل وثيقة الشركة أو رأس المال أو صلاحيات الشركاء.
ولمراجعة النصوص الرسمية المحدثة، يمكن الرجوع مباشرة إلى قانون الشركات التجارية في بوابة الميزان، كما يمكن الاطلاع على المواد التي طرأت عليها تعديلات في القانون.
ما أهم شروط تأسيس شركة ذات مسؤولية محدودة؟
بعد تحديد طبيعة شركة ذات مسؤولية محدودة قطر وعدد الشركاء ورأس المال، تأتي مرحلة التأسيس التي تتحول فيها هذه العناصر إلى كيان قانوني مسجل وقادر على مباشرة نشاطه. ولا يقتصر التأسيس على اختيار اسم الشركة وتحديد رأس المال، بل يتطلب تنظيم مجموعة من البيانات والاتفاقات الأساسية في وثيقة التأسيس، واستكمال إجراءات القيد والترخيص بحسب طبيعة النشاط.
وتكمن أهمية هذه المرحلة في أن كثيرًا من المسائل التي قد تظهر لاحقًا بين الشركاء، مثل صلاحيات الإدارة أو توزيع الحصص أو طريقة اتخاذ القرارات، يبدأ تنظيمها منذ لحظة التأسيس. لذلك من الأفضل التعامل مع شروط تأسيس شركة ذات مسؤولية محدودة باعتبارها إطارًا متكاملًا، وليس مجرد قائمة إجراءات شكلية.
البند | التفاصيل في شركة ذات مسؤولية محدودة قطر |
|---|---|
| عدد الشركاء | من 1 إلى 50 شريكًا وفق المادة 228. |
رأس المال | يحدده الشركاء؛ لا حد أدنى عام، مع مراعاة متطلبات النشاط. |
| مسؤولية الشريك | محدودة بقدر الحصة كأصل عام، مع استثناءات قانونية. |
الإدارة | مدير أو أكثر وفق وثيقة التأسيس. |
| الجمعية العامة | مرة سنويًا على الأقل خلال 4 أشهر من نهاية السنة المالية وفق المادة 250. |
من زاوية قانون الشركات، يبدأ تأسيس شركة ذات مسؤولية محدودة قطر بوثيقة تأسيس تنظم البيانات الجوهرية للشركة والشركاء والإدارة. ومن زاوية الإجراءات، تذكر وزارة التجارة والصناعة ضمن متطلبات تأسيس الشركة ذات المسؤولية المحدودة مستندات وبيانات من بينها إثباتات هوية المؤسسين، وبيانات وثيقة التأسيس، وبيانات المفوض بالتوقيع، والوكالة القانونية عند التقديم بواسطة وكيل، ومستندات الشخص المعنوي إذا كان أحد المؤسسين شركة، إلى جانب الموافقات الخاصة ببعض الأنشطة وحجز الاسم التجاري.
كما عدلت المادة 233 بالقانون رقم (8) لسنة 2021، وأصبحت تلزم مدير الشركة بالتقدم بطلب القيد في السجل التجاري وإرفاق وثيقة التأسيس والوثائق الدالة على توزيع الحصص وأداء قيمتها كاملة، والوثائق المتعلقة بالحصص العينية إن وجدت. ولا يجوز للشركة أن تباشر أعمالها قبل القيد في السجل التجاري.
ولأن إجراءات التأسيس موضوع مستقل له نية بحث خاصة، لن نكرر تفاصيله هنا. يمكن الرجوع إلى دليل عقد تأسيس شركة في قطر لفهم البنود التي ينبغي تنظيمها في وثيقة التأسيس قبل التسجيل.
كم عدد الشركاء في شركة ذات مسؤولية محدودة قطر؟
يجوز تأسيس شركة ذات مسؤولية محدودة قطر من شخص واحد، كما يمكن أن تضم عدة شركاء بشرط ألا يتجاوز عددهم خمسين شريكًا، وفق المادة 228 من قانون الشركات التجارية. وبذلك يصلح هذا الشكل القانوني للمشروع المملوك لشخص واحد، كما يمكن استخدامه لتنظيم مشروع تتوزع ملكيته بين عدد أكبر من الشركاء.
ولا يقتصر أثر عدد الشركاء على توزيع الحصص والملكية، بل يمتد أيضًا إلى هيكل الرقابة داخل الشركة. فإذا زاد عدد الشركاء على عشرين شريكًا، توجب المادة 246 أن تنص وثيقة التأسيس على تعيين مجلس رقابة من ثلاثة شركاء على الأقل لمدة معينة، مع جواز إعادة تعيين أعضائه أو استبدالهم وفق الأحكام المقررة.
ويؤدي مجلس الرقابة دورًا مهمًا في متابعة إدارة الشركة؛ إذ تخوله المادة 247 فحص دفاتر الشركة ووثائقها، ومراجعة الميزانية والتقرير السنوي وتوزيع الأرباح، وطلب تقارير من المديرين عن أعمال الإدارة. ويقدم المجلس تقريره إلى الجمعية العامة قبل انعقادها، بما يوفر مستوى إضافيًا من الرقابة عندما يتسع عدد الشركاء.
أما شركة ذات مسؤولية محدودة قطر التي لا يوجد بها مجلس رقابة، فلا يعني ذلك غياب حق الشركاء في متابعة أعمال الشركة. فقد منحت المادة 249 للشريك غير المدير حق توجيه النصح إلى المديرين، وطلب الاطلاع في مركز الشركة على أعمالها وفحص دفاترها ووثائقها، كما اعتبر القانون أي شرط يحرم الشريك من هذا الحق باطلًا.
وبالتالي، كلما اتسع عدد الشركاء ازدادت أهمية تنظيم آليات الرقابة والاطلاع واتخاذ القرار في وثيقة التأسيس، خصوصًا عندما لا يشارك جميع الشركاء في الإدارة اليومية للشركة.
هل يوجد حد أدنى لرأس مال شركة ذات مسؤولية محدودة قطر؟
لا يحدد قانون الشركات التجارية مبلغًا رقميًا ثابتًا لرأس مال شركة ذات مسؤولية محدودة قطر؛ إذ تقرر المادة 234 أن الشركاء هم من يحددون رأس مال الشركة. كما توضح صفحة الأسئلة الشائعة الخاصة بتأسيس الشركات لدى وزارة التجارة والصناعة أنه لا يوجد حد أدنى محدد لرأس مال الشركة ذات المسؤولية المحدودة.
لكن عدم وجود حد أدنى مقرر في هذه القاعدة لا يعني أن قيمة رأس المال يمكن تحديدها بمعزل عن طبيعة المشروع. فمن العملي أن يتناسب رأس المال مع حجم النشاط والتزاماته ومتطلبات الترخيص، كما قد تخضع بعض الأنشطة لشروط أو موافقات مالية خاصة تضعها الجهة المختصة. لذلك ينبغي التحقق من متطلبات النشاط المراد مزاولته عند التأسيس، إلى جانب القواعد العامة للشركة.
وبعد تحديد رأس المال، توجب المادة 235 تقسيمه إلى حصص متساوية القيمة يدفعها الشركاء كاملة عند التأسيس. كما أن الحصة غير قابلة للتجزئة في مواجهة الشركة، وهو ما يميز نظام الحصص في الشركة ذات المسؤولية المحدودة عن نظام الأسهم في شركات المساهمة.
أما إذا اشتمل رأس المال على حصص عينية، فإن القانون يفرض بيان نوعها وقيمتها ومقدمها ضمن مستندات التأسيس، وتترتب مسؤوليات قانونية على تقييم هذه الحصص والوفاء بها. لذلك لا تقتصر مراجعة رأس المال على تحديد رقمه، بل تشمل كذلك طريقة توزيعه بين الشركاء وطبيعة الحصص التي يقدمها كل منهم.
ولمعرفة المتطلبات الإجرائية المعلنة عند التأسيس، يمكن الرجوع إلى وزارة التجارة والصناعة – تأسيس الشركات.
ما البيانات التي ينبغي تنظيمها في وثيقة التأسيس؟
تُعد وثيقة التأسيس من أهم المستندات في شركة ذات مسؤولية محدودة قطر؛ فهي لا تقتصر على إثبات قيام الشركة، بل تحدد الإطار الذي يحكم العلاقة بين الشركاء والإدارة منذ بداية النشاط. وكلما كانت الصياغة أكثر دقة وارتباطًا بواقع المشروع، انخفضت احتمالات الغموض أو الخلاف لاحقًا.
ومن أهم البيانات والمسائل التي ينبغي تنظيمها بوضوح في وثيقة التأسيس:
- اسم الشركة وغرضها ومركزها الرئيسي، بما يحدد هوية الشركة ونطاق نشاطها.
- بيانات الشركاء ونسبة مشاركة كل منهم في رأس المال.
- مقدار رأس المال وحصة كل شريك وطبيعة الحصص المقدمة، سواء كانت نقدية أو عينية.
- أسماء المديرين وصلاحياتهم وحدود سلطاتهم في تمثيل الشركة والتصرف باسمها.
- مدة الشركة وآلية تمديدها عند الحاجة.
- طريقة توزيع الأرباح والخسائر بين الشركاء.
- آلية اتخاذ القرارات داخل الشركة والنسب المطلوبة للموافقة على المسائل الجوهرية.
- شروط التنازل عن الحصص أو إدخال شريك جديد أو خروج شريك قائم.
- آليات الرقابة والاطلاع على أعمال الشركة، خاصة عندما لا يشارك جميع الشركاء في الإدارة.
- القواعد المنظمة لحالات الخلاف أو التغيير في الملكية إذا كانت طبيعة المشروع تستدعي ذلك.
وتزداد أهمية هذه التفاصيل عندما يكون أحد الشركاء ممولًا ولا يشارك في الإدارة، أو عندما يتولى الإدارة شخص من خارج الشركاء، أو عند توقع دخول مستثمر جديد مستقبلًا. ففي هذه الحالات، قد لا تكون الصياغات العامة كافية لتنظيم المصالح الفعلية للأطراف.
ولهذا، قبل تأسيس شركة ذات مسؤولية محدودة قطر أو تعديل وثيقة تأسيسها، من الأفضل مراجعة الترتيبات التجارية الحقيقية بين الشركاء والتأكد من أن الوثيقة تعكسها بصورة قانونية واضحة، بدل الاكتفاء باستيفاء الشكل الإجرائي فقط.
ما هي شركة الشخص الواحد في قطر؟
تُعد شركة الشخص الواحد في قطر صورة من صور الشركة ذات المسؤولية المحدودة، وليست شكلًا منفصلًا عنها في قانون الشركات التجارية. فقد أجاز القانون تأسيس الشركة من شخص واحد، ثم قررت المادة 263 أن الشركة ذات المسؤولية المحدودة المملوكة لشخص واحد تخضع لأحكام الباب الثامن من القانون، فيما لا يتعارض مع كون رأس مالها مملوكًا بالكامل لشخص واحد.
ويجوز لمالك رأس المال أن يتولى إدارة الشركة بنفسه، كما يجوز له تعيين مدير أو أكثر لتمثيلها أمام الغير وأمام القضاء. وفي هذه الحالة يكون المدير مسؤولًا عن أعمال الإدارة أمام المالك، بينما تظل للشركة شخصيتها وذمتها المالية المستقلة عن مالكها وفق الإطار الذي يقرره القانون.
لكن وجود مالك واحد لا يعني أن مبدأ المسؤولية المحدودة يعمل بصورة مطلقة في جميع الأحوال. فقد رتبت المادة 263 مسؤولية مالك الشركة في أمواله الخاصة في حالتين محددتين، هما:
- إذا قام بسوء نية بتصفية الشركة أو وقف نشاطها قبل انتهاء مدتها أو قبل تحقيق الغرض من إنشائها.
- إذا لم يفصل بين مصلحته الشخصية ومصلحة الشركة.
وتظهر أهمية هذه القاعدة عمليًا في ضرورة التعامل مع شركة ذات مسؤولية محدودة قطر المملوكة لشخص واحد باعتبارها كيانًا مستقلًا عن مالكها، من حيث الحسابات والمستندات والعقود والالتزامات والقرارات المالية. فالفصل الواضح بين أموال الشركة وأموال المالك ليس مسألة تنظيمية فقط، بل قد يكون مؤثرًا في نطاق المسؤولية القانونية عند حدوث نزاع أو مطالبة مالية.
وبذلك توفر شركة الشخص الواحد في قطر إمكانية امتلاك شركة ذات مسؤولية محدودة بالكامل من شخص واحد، مع بقاء الضوابط التي تحمي استقلال الشركة وتمنع استخدام هذا الشكل القانوني بطريقة تؤدي إلى اختلاط ذمة المالك بذمة الشركة.
كيف تدار شركة ذات مسؤولية محدودة قطر؟
تُدار شركة ذات مسؤولية محدودة قطر بواسطة مدير واحد أو أكثر، وتحدد وثيقة التأسيس نطاق الإدارة وكيفية ممارستها. ووفق المادة 242 من قانون الشركات التجارية، تكون للمدير في الأصل السلطة الكاملة في إدارة الشركة ما لم تقيد وثيقة التأسيس هذه السلطة أو تحدد نطاقها بصورة مختلفة. كما يمثل المدير الشركة أمام القضاء والغير.
وتظهر أهمية وثيقة التأسيس هنا بصورة مباشرة؛ لأن صلاحيات المدير قد تشمل إبرام العقود، والتعامل مع البنوك، وتمثيل الشركة أمام الجهات الرسمية، والتصرف في بعض أصولها. لذلك لا يفضل أن تبقى حدود هذه الصلاحيات محل تفاهم شفهي بين الشركاء، بل ينبغي أن تكون واضحة في وثيقة التأسيس والقرارات الرسمية والسجل التجاري متى كان القانون يتطلب ذلك.
ومن المهم التمييز داخل شركة ذات مسؤولية محدودة قطر بين ثلاثة أمور مختلفة:
- ملكية الحصة: وهي التي تحدد نسبة الشريك في رأس المال.
- صفة المدير: وهي التي تمنح الشخص سلطة إدارة الشركة ضمن الحدود المقررة.
- سلطة التوقيع والتمثيل: وهي التي تحدد من يملك إلزام الشركة في تعاملاتها مع الغير.
ولهذا قد يكون الشخص شريكًا في الشركة دون أن يكون مديرًا، كما قد يتولى الإدارة شخص من غير الشركاء. وإذا تعدد المديرون، تجيز المادة 243 أن تنص وثيقة التأسيس على إنشاء مجلس مديرين، مع تحديد طريقة عمله والأغلبية اللازمة لإصدار قراراته.
ويجب أيضًا الانتباه إلى أن أي قرار يتعلق بتغيير المديرين أو تقييد سلطاتهم لا يسري في مواجهة الغير إلا بعد التأشير به في السجل التجاري، وفق المادة 242. لذلك فإن الاتفاق الداخلي بين الشركاء وحده لا يكفي دائمًا إذا لم ينعكس التغيير في القيد الرسمي.
وعند نشوء خلاف حول إدارة شركة ذات مسؤولية محدودة قطر، لا يكفي النظر إلى نسبة ملكية كل طرف في رأس المال، بل ينبغي مراجعة وثيقة التأسيس، والسجل التجاري، وقرارات الشركاء، وأي تعديلات لاحقة على صلاحيات المديرين؛ لأن هذه المستندات هي التي تكشف نطاق السلطة الفعلي داخل الشركة.
ما حقوق الشريك غير المدير؟
لا يفقد الشريك حقوقه في المتابعة والرقابة لمجرد أنه لا يشارك في إدارة شركة ذات مسؤولية محدودة قطر. فالقانون يفصل بين صفة الشريك وصفة المدير، ويمنح الشريك مجموعة من الحقوق التي تمكنه من متابعة وضع الشركة والمشاركة في القرارات التي تمس مصالحه.
ومن أبرز هذه الحقوق:
- الاطلاع على أعمال الشركة ودفاترها ووثائقها: ففي الشركات التي لا يوجد بها مجلس رقابة، تمنح المادة 249 الشريك غير المدير حق توجيه النصح للمديرين وطلب الاطلاع في مركز الشركة على أعمالها وفحص دفاترها ووثائقها، ويقع باطلًا كل شرط يحرمه من هذا الحق.
- الحصول على المستندات المالية السنوية: توجب المادة 251 إرسال صورة من الميزانية وحساب الأرباح والخسائر والتقارير ذات الصلة إلى كل شريك، كما تجيز للشريك – في الشركات التي لا يوجد بها مجلس رقابة – طلب دعوة الشركاء للاجتماع لمناقشة هذه الوثائق.
- حضور الجمعية العامة والتصويت: تقرر المادة 252 حق كل شريك في حضور الجمعية العامة مهما كان عدد الحصص التي يملكها، ويكون له من الأصوات بقدر عدد الحصص التي يملكها أو يمثلها.
- طلب إدراج مسائل على جدول الأعمال: تسمح المادة 254 للشريك بطلب إدراج مسألة معينة على جدول أعمال الجمعية العامة، مع حقه في الرجوع إلى الجمعية إذا لم يستجب المديرون للطلب.
- مناقشة القرارات وتوجيه الأسئلة: تمنح المادة 255 كل شريك حق مناقشة الموضوعات المدرجة على جدول الأعمال، ويلتزم المديرون بالإجابة على أسئلته.
- الاطلاع على محاضر وقرارات الجمعية: تجيز المادة 259 لأي شريك الاطلاع على سجل محاضر وقرارات الجمعية العامة، وكذلك الميزانية وحساب الأرباح والخسائر والتقرير السنوي.
وتكتسب هذه الحقوق أهمية أكبر للشريك الذي لا يشارك في الإدارة اليومية أو يملك حصة أقل من بقية الشركاء؛ لأن حماية مركزه لا تعتمد على نسبة ملكيته وحدها، بل كذلك على سلامة إجراءات الدعوة للاجتماعات، وإتاحة المعلومات، وجدول الأعمال، ومحاضر القرارات، ونسب التصويت المطلوبة قانونًا ووثيقة التأسيس.
لذلك، عند نشوء خلاف حول الأرباح أو المعلومات أو قرار صادر عن الجمعية العامة في شركة ذات مسؤولية محدودة قطر، ينبغي مراجعة المستندات والإجراءات التي سبقت القرار، وليس الاكتفاء بالنظر إلى نسبة حصص كل طرف.
هل الخلاف متعلق بصلاحيات المدير أو حقوق أحد الشركاء أو قرار صادر عن الجمعية العامة؟
يمكن لمكتب العدل مراجعة وثيقة التأسيس ومحاضر الاجتماعات والقرارات ذات الصلة قبل تحديد المسار القانوني المناسب للحالة.
كيف تنعقد الجمعية العامة وما أهم نسب التصويت؟
تتكون الجمعية العامة في شركة ذات مسؤولية محدودة قطر من جميع الشركاء. ووفق المادة 250، تنعقد بدعوة من المديرين مرة واحدة على الأقل كل سنة خلال الأشهر الأربعة التالية لنهاية السنة المالية للشركة. كما يجب على المديرين دعوتها إذا طلب ذلك مجلس الرقابة أو مراقب الحسابات أو شركاء يملكون ما لا يقل عن 20% من رأس المال.
وبحسب المادة 256، لا تكون قرارات الجمعية العامة صحيحة في الأصل إلا إذا صدرت بموافقة عدد من الشركاء يمثل نصف رأس المال على الأقل، ما لم تنص وثيقة التأسيس على أغلبية أكبر. ويضع القانون قواعد للاجتماع الثاني إذا لم تتوافر الأغلبية في الاجتماع الأول.
لكن تعديل وثيقة التأسيس أو زيادة رأس المال أو تخفيضه له نصاب مختلف. فالمادة 258، بصيغتها الحالية بعد تعديل 2021، تشترط موافقة شركاء يمثلون ثلاثة أرباع رأس المال، ما لم تنص الوثيقة على نسبة أعلى أو أغلبية عددية إضافية. ولا يجوز زيادة التزامات الشركاء إلا بإجماعهم.
هذه الفروق تجعل تحديد نوع القرار خطوة ضرورية قبل احتساب النصاب داخل شركة ذات مسؤولية محدودة قطر؛ لأن نسبة التصويت المطلوبة ليست واحدة لجميع المسائل.
متى يتم تعديل وثيقة تأسيس الشركة؟
قد تحتاج شركة ذات مسؤولية محدودة قطر إلى تعديل وثيقة التأسيس كلما طرأ تغيير جوهري على البيانات أو الترتيبات التي تحكم الشركة. ويشمل ذلك، بحسب الحالة، تغيير اسم الشركة أو غرضها أو رأس مالها، وتعديل نسب الملكية، أو إعادة تنظيم بعض صلاحيات الإدارة والبيانات الأساسية المثبتة في الوثيقة.
ولا يتم هذا التعديل بمجرد اتفاق غير رسمي بين الشركاء؛ إذ تنص المادة 258 من قانون الشركات التجارية على أن تعديل وثيقة التأسيس، وكذلك زيادة رأس المال أو تخفيضه، يتطلب موافقة شركاء يمثلون ثلاثة أرباع رأس المال على الأقل، ما لم تشترط وثيقة التأسيس نسبة أعلى أو أغلبية عددية إضافية. أما إذا كان التعديل يؤدي إلى زيادة التزامات الشركاء، فلا يجوز ذلك إلا بإجماعهم.
كما أجازت المادة ذاتها للجمعية العامة، بالأغلبية المطلوبة للتعديل نفسها، أن تفوض المدير في التوقيع على تعديل وثيقة التأسيس. وتظهر أهمية هذا التفويض عمليًا عند اعتماد القرار؛ إذ يسمح باستكمال التوقيع على التعديل بواسطة المدير دون الحاجة إلى إعادة جمع توقيعات الشركاء، متى صدر التفويض بصورة صحيحة ضمن قرار الجمعية.
ولهذا، قبل إجراء أي تعديل في شركة ذات مسؤولية محدودة قطر، ينبغي التحقق من ثلاثة أمور أساسية: طبيعة التعديل المطلوب، والنسبة اللازمة لاعتماده، وما إذا كانت وثيقة التأسيس تفرض شروطًا أشد من الحد القانوني. كما يجب التأكد من استكمال ما يلزم من إجراءات وقيد التعديل لدى الجهات المختصة حتى ينعكس التغيير في المستندات الرسمية للشركة.
كيف يتم بيع أو التنازل عن الحصص؟
بيع الحصة في شركة ذات مسؤولية محدودة قطر يختلف عن بيع الأسهم في شركات المساهمة؛ لأن الحصة ليست ورقة مالية قابلة للتداول، وإنما تخضع عملية انتقالها لضوابط قانونية ووثيقة التأسيس والقيد في سجلات الشركة والسجل التجاري.
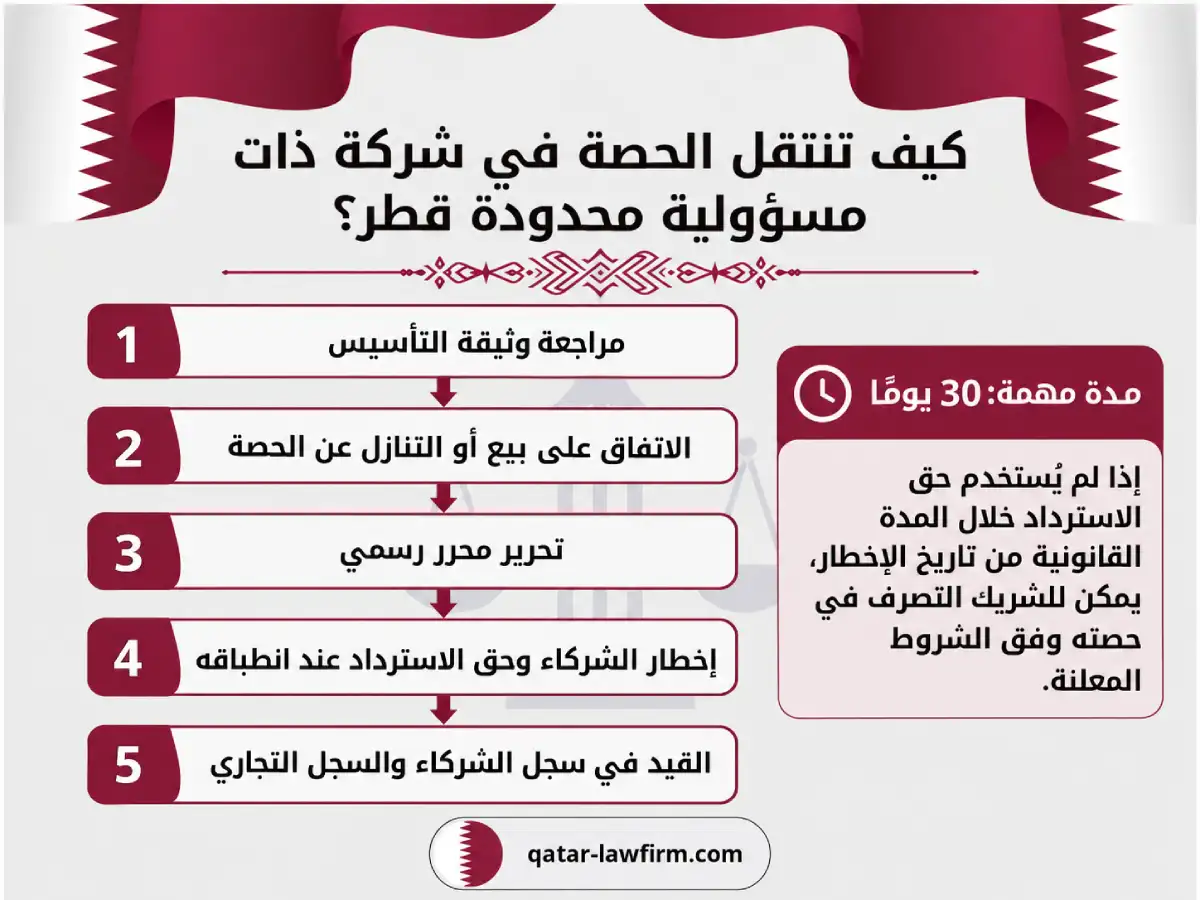
وبحسب المادة 237 من قانون الشركات التجارية، يجوز للشريك التنازل عن حصته لأحد الشركاء أو لشخص من خارج الشركة، بشرط أن يتم ذلك بموجب محرر رسمي ووفق الشروط الواردة في وثيقة التأسيس. كما لا يكون التنازل نافذًا في مواجهة الشركة أو الغير إلا من تاريخ قيده في سجل الشركاء والسجل التجاري.
ولهذا، تمر عملية التنازل عادة بعدة نقاط قانونية يجب التحقق منها:
- مراجعة وثيقة التأسيس لمعرفة ما إذا كانت تضع شروطًا أو قيودًا خاصة على انتقال الحصص.
- إبرام التنازل في محرر رسمي مستوفٍ للمتطلبات القانونية.
- إثبات التصرف في سجل الشركاء مع تحديث بيانات الملكية.
- قيد التنازل في السجل التجاري حتى يمكن الاحتجاج به في مواجهة الشركة والغير.
- مراعاة حق الاسترداد لباقي الشركاء إذا كان التنازل إلى شخص من غير الشركاء مقابل عوض.
أما إذا كان المشتري من خارج الشركة، فتضيف المادة 238 ضمانة لباقي الشركاء. فالأصل – ما لم تنص وثيقة التأسيس على غير ذلك – أن يقوم الشريك المتنازل بإخطار باقي الشركاء عن طريق مدير الشركة بشروط التنازل، ويجوز لكل شريك أن يطلب استرداد الحصة بثمنها الحقيقي وبالشروط ذاتها. وإذا وقع خلاف على الثمن، يتولى مراقب حسابات الشركة تقديره في تاريخ الاسترداد.
وإذا انقضت ثلاثون يومًا من تاريخ الإخطار دون أن يستعمل أي من الشركاء حق الاسترداد، يصبح الشريك المتنازل حرًا في التصرف في حصته وفق الشروط المعلنة. لذلك لا يُنصح بإتمام بيع حصة في شركة ذات مسؤولية محدودة قطر بالاعتماد على اتفاق البائع والمشتري وحده، بل يجب مراجعة وثيقة التأسيس وآلية الإخطار والقيد قبل إتمام نقل الملكية.
وإذا كانت الحاجة تتعلق بصياغة الصفقة نفسها أو مراجعة شروط البيع والثمن والضمانات، فيمكن الرجوع إلى دليل نموذج عقد بيع شركة قطر لمعرفة البنود والمخاطر المرتبطة بعملية التنازل.
هل يمكن عزل الشريك في الشركة ذات المسؤولية المحدودة؟
مصطلح “عزل الشريك” يحتاج إلى تحديد المقصود منه قبل الإجابة؛ لأن الشريك في شركة ذات مسؤولية محدودة قطر قد يجمع بين أكثر من صفة في الوقت نفسه: فقد يكون مالكًا لحصة في رأس المال، ومديرًا للشركة، ومفوضًا بالتوقيع عنها. ولكل صفة من هذه الصفات أحكام وآثار مختلفة.
فإذا كان المقصود هو عزل الشريك من الإدارة، فإن إنهاء صفته كمدير لا يؤدي تلقائيًا إلى فقدانه حصته في الشركة. وتؤكد المادة 257 من قانون الشركات التجارية هذا الفصل عندما تمنع المديرين من الاشتراك في التصويت على القرارات المتعلقة بإبراء ذمتهم من مسؤولية الإدارة أو عزلهم.
أما إذا كان المقصود إنهاء ملكية الشريك لحصته، فالمسألة تختلف؛ لأن ملكية الحصة تخضع للأحكام المنظمة للتنازل عنها وانتقالها والقيد في السجلات الرسمية، ولا تزول لمجرد صدور قرار بعزل الشخص من الإدارة. ولذلك يجب التفريق دائمًا بين إزالة الصفة الإدارية وبين نقل أو إنهاء الصفة كشريك.
وقد يكون النزاع متعلقًا كذلك بـ صلاحية التوقيع أو التمثيل دون أن يمتد إلى صفة الشخص كشريك أو مدير. لذلك من المهم تحديد طبيعة الإجراء المطلوب بدقة قبل اتخاذ أي خطوة.
وعند البحث عن إمكانية “عزل شريك” من شركة ذات مسؤولية محدودة قطر، ينبغي أولًا تحديد الهدف الفعلي:
- هل المطلوب إنهاء صفته كمدير؟
- أم إلغاء أو تقييد صلاحية التوقيع؟
- أم خروجه من ملكية الشركة ونقل حصته؟
- أم معالجة إخلال أو نزاع بين الشركاء يحتاج إلى إجراء قانوني آخر؟
الإجابة تختلف باختلاف الحالة ووثيقة تأسيس الشركة والقرارات السابقة والصفة التي يتمتع بها الشخص محل النزاع. لذلك لا يصح التعامل مع “عزل الشريك” باعتباره إجراءً قانونيًا واحدًا، بل يجب تحديد الصفة المراد إنهاؤها ثم تطبيق الأحكام الخاصة بها.
ماذا يحدث إذا بلغت خسائر الشركة نصف رأس المال؟
إذا بلغت خسائر شركة ذات مسؤولية محدودة قطر مقدار نصف رأس المال، فإن الأمر لا يقتصر على تسجيل خسارة محاسبية، بل يترتب عليه إجراء قانوني يجب على إدارة الشركة اتخاذه. فقد أوجبت المادة 298 من قانون الشركات التجارية على المديرين، خلال ثلاثين يومًا من بلوغ الخسائر هذا الحد، عرض الأمر على الجمعية العامة لاتخاذ قرار بشأن تغطية رأس المال أو حل الشركة.
ويشترط إذا اتجه الشركاء إلى حل الشركة توافر الأغلبية اللازمة لتعديل وثيقة التأسيس. وهذا يعني أن بلوغ الخسائر نصف رأس المال لا يؤدي إلى حل الشركة تلقائيًا، وإنما يوجب عرض وضعها المالي على الشركاء حتى يتخذوا القرار المناسب وفق النسب والإجراءات القانونية المقررة.
وتبرز أهمية هذه المرحلة في أن القانون يرتب آثارًا على إهمال التعامل معها. فإذا لم يقم المديرون بدعوة الشركاء، أو تعذر على الشركاء الوصول إلى قرار بشأن معالجة الخسائر، فقد تنشأ – بحسب الحالة – مسؤولية تضامنية عن التزامات الشركة الناتجة عن هذا الإهمال.
لذلك، عند وصول خسائر شركة ذات مسؤولية محدودة قطر إلى نصف رأس المال، ينبغي التركيز على عدة مسائل أساسية:
- تحديد التاريخ الذي بلغت فيه الخسائر نصف رأس المال.
- دعوة الجمعية العامة خلال ثلاثين يومًا من بلوغ هذا الحد.
- عرض خيار تغطية رأس المال أو حل الشركة على الشركاء.
- توثيق الدعوة والقرار الصادر عن الجمعية العامة بصورة صحيحة.
- مراجعة الأغلبية المطلوبة إذا كان القرار يتجه إلى حل الشركة.
ومن المهم أيضًا التمييز بين هذه المرحلة وبين إجراءات الحل والتصفية والشطب. فالمادة 298 تنظم كيفية التعامل مع بلوغ الخسائر نصف رأس المال، أما إنهاء نشاط الشركة فعليًا فيخضع لإجراءات أخرى تبدأ بعد اتخاذ القرار المناسب. وللتوسع في الجانب الإجرائي يمكن الرجوع إلى دليل شطب سجل شركة ذات مسؤولية محدودة في قطر.
هل وفاة أحد الشركاء تؤدي إلى حل الشركة؟
الأصل أن وفاة أحد الشركاء لا تؤدي تلقائيًا إلى حل شركة ذات مسؤولية محدودة قطر. فقد قررت المادة 297 من قانون الشركات التجارية أن الشركة تستمر رغم انسحاب أحد الشركاء أو وفاته أو صدور حكم بالحجر عليه أو إشهار إفلاسه أو إعساره، ما لم تنص وثيقة التأسيس على خلاف ذلك.
وبالتالي، إذا كانت الشركة تضم أكثر من شريك، فإن وفاة أحدهم لا تعني انتهاء الكيان القانوني مباشرة. وإنما يجب أولًا الرجوع إلى وثيقة التأسيس وما تتضمنه من أحكام بشأن استمرار الشركة والتعامل مع حصة الشريك المتوفى، إلى جانب القواعد القانونية المنظمة لانتقال الحصص.
أما إذا كانت شركة ذات مسؤولية محدودة قطر مملوكة لشخص واحد فقط، فتسري قاعدة خاصة. إذ تنص المادة 302 على انقضاء الشركة بوفاة مالك رأس مالها، إلا في إحدى حالتين:
- أن تجتمع حصص الورثة في شخص واحد.
- أو أن يختار الورثة استمرار الشركة في شكل قانوني آخر.
ويجب تحقيق أحد هذين الخيارين خلال مدة لا تتجاوز ستة أشهر من تاريخ الوفاة.
ولهذا يختلف أثر الوفاة بحسب هيكل الملكية؛ ففي الشركة متعددة الشركاء يكون الأصل هو استمرار الشركة، بينما تخضع شركة الشخص الواحد لحكم خاص يرتبط بما يقرره الورثة خلال المهلة القانونية.
لذلك، عند وفاة شريك في شركة ذات مسؤولية محدودة قطر، ينبغي التحقق أولًا من عدد الشركاء، ونصوص وثيقة التأسيس، وطبيعة ملكية الحصة قبل تحديد أثر الوفاة على استمرار الشركة أو الخطوات اللازمة بشأن الحصة المملوكة للمتوفى.
كيف توزع أرباح الشركة ذات المسؤولية المحدودة في قطر؟
توزيع الأرباح في شركة ذات مسؤولية محدودة قطر لا يعتمد على حجم الأرباح المحققة فقط، بل يرتبط كذلك بالقوائم المالية، ونسبة الاحتياطي القانوني، وما تنص عليه وثيقة التأسيس بشأن توزيع الأرباح والخسائر بين الشركاء.
وتقرر المادة 262 من قانون الشركات التجارية أن تقتطع الشركة سنويًا 10% من أرباحها الصافية لتكوين احتياطي قانوني. ويجوز للشركاء وقف هذا الاقتطاع عندما يبلغ الاحتياطي نصف رأس مال الشركة، كما يجوز استخدام الاحتياطي، بقرار من الجمعية العامة، في تغطية خسائر الشركة أو زيادة رأس مالها.
أما توزيع الأرباح والخسائر بين الشركاء، فتقرر المادة 234 أن يكون على الحصص بالتساوي، ما لم تنص وثيقة تأسيس الشركة على خلاف ذلك، مع مراعاة الأحكام العامة المقررة في قانون الشركات التجارية.
ولهذا، فإن تحديد ما يستحقه كل شريك من أرباح شركة ذات مسؤولية محدودة قطر يتطلب النظر إلى أكثر من عنصر في الوقت نفسه، وأهمها:
- صافي الأرباح الذي تظهره القوائم المالية المعتمدة.
- نسبة الاحتياطي القانوني الواجب اقتطاعها قبل التوزيع.
- وثيقة التأسيس وما تقرره بشأن توزيع الأرباح والخسائر.
- قرارات الجمعية العامة المتعلقة باعتماد الحسابات وتوزيع الأرباح.
- نسبة الحصص التي يملكها كل شريك وما إذا كانت الوثيقة ترتب توزيعًا مختلفًا.
وعند نشوء خلاف بين الشركاء حول الأرباح، لا يكفي الرجوع إلى نسبة ملكية كل طرف وحدها؛ بل ينبغي مراجعة وثيقة التأسيس والقوائم المالية ومحاضر الجمعية العامة والاحتياطي القانوني مجتمعة، للتأكد من أن قرار التوزيع صدر وفق القانون والاتفاقات المنظمة للعلاقة بين الشركاء.
متى تكون شركة ذات مسؤولية محدودة قطر مناسبة للمشروع؟
قد تكون شركة ذات مسؤولية محدودة قطر خيارًا مناسبًا عندما يرغب أصحاب المشروع في تأسيس كيان مستقل تكون ملكيته موزعة إلى حصص، وتكون مسؤولية كل شريك فيه – كأصل عام – محدودة بقدر حصته في رأس المال. كما يتيح هذا الشكل تنظيم مسائل مهمة داخل وثيقة التأسيس، مثل الإدارة، وصلاحيات المديرين، وانتقال الحصص، وآليات اتخاذ القرارات بين الشركاء.
لكن شيوع هذا الشكل القانوني لا يعني أنه الأنسب لكل مشروع. فاختيار الكيان ينبغي أن يراعي طبيعة النشاط وخطة الملكية والإدارة والتمويل، خاصة في حالات مثل:
- وجود أكثر من مؤسس والحاجة إلى تحديد حقوق كل منهم والتزاماته بوضوح.
- رغبة المؤسسين في توزيع الملكية بنسب محددة من خلال الحصص.
- توقع دخول شريك أو مستثمر جديد أو انتقال جزء من الملكية مستقبلًا.
- فصل الملكية عن الإدارة بتعيين مدير من غير الشركاء.
- وجود نشاط يحتاج إلى موافقات أو متطلبات تنظيمية خاصة قبل أو أثناء التأسيس.
- الحاجة إلى تنظيم آليات التصويت واتخاذ القرارات والخروج من الشركة منذ البداية.
كما تختلف الأولويات باختلاف هيكل الملكية. ففي الشركة المملوكة لشخص واحد، تبرز أهمية الفصل بين أموال المالك وأموال الشركة ومصالح كل منهما، وهو أمر يرتبط مباشرة بالحماية التي يقررها نظام المسؤولية المحدودة. أما في الشركة التي تضم عدة شركاء، فتزداد أهمية تنظيم الحوكمة، وصلاحيات الإدارة، ونسب التصويت، وآليات انتقال الحصص ومعالجة الخلافات.
ولهذا، فإن تحديد ما إذا كانت شركة ذات مسؤولية محدودة قطر مناسبة للمشروع لا ينبغي أن يقوم على الاسم القانوني وحده، بل على مدى توافق هذا الشكل مع طبيعة النشاط، وعدد المالكين، وطريقة الإدارة، وخطة انتقال الملكية والتوسع مستقبلًا.
ما الأخطاء التي ينبغي تجنبها عند إدارة شركة ذات مسؤولية محدودة؟
كثير من النزاعات داخل شركة ذات مسؤولية محدودة قطر لا يبدأ من مخالفة واضحة للقانون بقدر ما يبدأ من ضعف تنظيم العلاقة بين الشركاء أو عدم توثيق القرارات والتغييرات التي تطرأ على الشركة.
ومن أبرز الأخطاء التي ينبغي الانتباه إليها:
- الاعتماد على تفاهمات شفهية بشأن صلاحيات المدير أو حدود التوقيع بدل تنظيمها في الوثائق والقرارات الرسمية.
- عدم تحديث السجل التجاري والبيانات الرسمية بعد تغيير المديرين أو صلاحياتهم أو بعض بيانات الشركة.
- إتمام بيع أو التنازل عن حصة قبل مراجعة وثيقة التأسيس وحق الاسترداد وإجراءات الإخطار والقيد.
- الخلط بين صفة الشريك وصفة المدير وصلاحية التوقيع، وافتراض أن إنهاء إحدى هذه الصفات يؤدي تلقائيًا إلى انتهاء الصفات الأخرى.
- اتخاذ قرار جوهري – مثل تعديل وثيقة التأسيس أو زيادة رأس المال أو تخفيضه – دون التحقق من الأغلبية والإجراءات المطلوبة.
- توزيع الأرباح دون مراعاة القوائم المالية والاحتياطي القانوني والقرارات اللازمة من الجمعية العامة.
- تأخير التعامل مع الخسائر عندما تبلغ الحد الذي يوجب على الإدارة عرض الأمر على الشركاء.
- في شركة الشخص الواحد، الخلط بين الأموال والمصالح الشخصية للمالك وأموال الشركة ومصالحها.
وتكتسب المراجعة أهمية أكبر عندما تمر شركة ذات مسؤولية محدودة قطر بتغيير جوهري، مثل دخول شريك جديد، أو خروج شريك قائم، أو نقل حصة، أو زيادة رأس المال، أو تغيير الإدارة. فمراجعة وثيقة التأسيس والسجل التجاري والقرارات ذات الصلة قبل تنفيذ التغيير غالبًا ما تكون أكثر فاعلية من محاولة معالجة تعارض في الملكية أو الصلاحيات بعد وقوعه.
متى تحتاج الشركة إلى مراجعة محامي شركات؟
تزداد الحاجة إلى المراجعة القانونية عندما يكون القرار قادرًا على التأثير في الملكية أو الإدارة أو المسؤولية أو استمرار الشركة. ولا يقتصر دور المراجعة هنا على معرفة نص المادة القانونية، بل يشمل تحديد المستندات والقرارات التي تحكم الحالة ومقارنتها بما هو مسجل رسميًا.
وقد تكون المراجعة مهمة، على سبيل المثال، عند:
- تأسيس شركة ذات مسؤولية محدودة قطر وصياغة وثيقة التأسيس.
- تحديد أو تعديل صلاحيات المدير والمفوضين بالتوقيع.
- تغيير نسب الملكية أو إدخال شريك جديد.
- بيع حصة أو التنازل عنها لشريك أو لطرف من خارج الشركة.
- تعديل وثيقة التأسيس أو زيادة رأس المال أو تخفيضه.
- عزل مدير أو معالجة خلاف حول سلطاته.
- وجود نزاع بشأن الأرباح أو الاطلاع على المستندات أو قرارات الجمعية العامة.
- إعادة تنظيم الشركة أو التفكير في حلها أو تصفيتها.
وفي مثل هذه الحالات، تبدأ المراجعة عادة من تحديد المستند الذي يحكم المسألة: وثيقة التأسيس، والسجل التجاري، وقرار الجمعية العامة، واتفاق بيع أو نقل الحصص، والتفويضات، وأي تعديلات لاحقة. ومن خلال جمع هذه المستندات يمكن تحديد الإجراء المطلوب بصورة أدق وتجنب اتخاذ خطوة لا تتفق مع الهيكل القانوني المسجل للشركة.
ولمعرفة نطاق المساعدة القانونية المتاحة في مسائل التأسيس والإدارة والحصص والنزاعات، يمكن الاطلاع على خدمات محامي شركات في قطر لدى مكتب العدل. ويمكن قبل اتخاذ إجراء ملزم تجهيز ملخص مختصر للحالة والمستند الأساسي المرتبط بها حتى تكون المراجعة أكثر تحديدًا من البداية.
هل تحتاج إلى تأسيس شركة، مراجعة وثيقة التأسيس، تعديل الحصص أو صلاحيات المدير، أو تقييم نزاع بين الشركاء؟
أرسل ملخصًا مختصرًا عن الحالة والمستند الأساسي محل المراجعة، حتى يمكن تحديد موضوع الاستشارة القانونية بصورة أوضح قبل اتخاذ إجراء ملزم.
الأسئلة الشائعة عن شركة ذات مسؤولية محدودة قطر
ما تعريف شركة ذات مسؤولية محدودة قطر؟
هي شركة تتكون من شخص واحد أو أكثر وبحد أقصى خمسين شريكًا، ولا يسأل الشريك - كقاعدة عامة - إلا بقدر حصته في رأس المال، ولا تكون حصص الشركاء أوراقًا مالية قابلة للتداول، وذلك وفق المادة 228 من قانون الشركات التجارية.
هل يمكن تأسيس شركة ذات مسؤولية محدودة من شخص واحد؟
نعم. يجيز القانون شركة ذات مسؤولية محدودة قطر مملوكة لشخص واحد، وتخضع لأحكام الشركة ذات المسؤولية المحدودة فيما لا يتعارض مع ملكية رأس المال من شخص واحد، مع مراعاة الحالات التي قد تنشأ فيها مسؤولية شخصية للمالك وفق المادة 263.
كم عدد الشركاء المسموح بهم؟
الحد الأدنى شخص واحد والحد الأقصى خمسون شريكًا. وإذا زاد عدد الشركاء على عشرين، تظهر متطلبات خاصة بمجلس الرقابة وفق المادة 246.
ما الحد الأدنى لرأس المال؟
يحدد الشركاء رأس المال، وتوضح وزارة التجارة والصناعة عدم وجود حد أدنى عام لرأس مال الشركة التجارية. لكن يجب التحقق من متطلبات النشاط والترخيص لأن بعض الأنشطة قد تخضع لشروط خاصة.
هل مسؤولية الشريك محدودة دائمًا؟
المبدأ في شركة ذات مسؤولية محدودة قطر أن الشريك لا يسأل إلا بقدر حصته. لكن توجد حالات قانونية خاصة، ومن أمثلتها الأحكام المتعلقة بمالك شركة الشخص الواحد عند سوء النية أو عدم الفصل بين مصلحته الشخصية ومصلحة الشركة.
هل يمكن للشريك بيع حصته لطرف من خارج الشركة؟
يجوز ذلك مع مراعاة وثيقة التأسيس وأحكام التنازل والقيد وحق الاسترداد. وإذا كان التنازل بعوض لشخص من غير الشركاء، تنظم المادة 238 إخطار باقي الشركاء ومدة الثلاثين يومًا لممارسة حق الاسترداد ما لم تنص الوثيقة على غير ذلك.
هل يمكن تعديل وثيقة تأسيس الشركة؟
نعم. يتطلب تعديل وثيقة تأسيس شركة ذات مسؤولية محدودة قطر في الأصل موافقة شركاء يمثلون ثلاثة أرباع رأس المال، ما لم تنص الوثيقة على نسبة أعلى أو أغلبية عددية إضافية، ولا يجوز زيادة التزامات الشركاء إلا بإجماعهم.
هل خروج شريك أو وفاته يحل الشركة؟
الأصل أنه لا يحل الشركة ما لم تنص وثيقة التأسيس على غير ذلك. لكن توجد قاعدة خاصة بالشركة المكونة من شخص واحد عند وفاة مالك رأس المال وفق المادة 302.
متى يجب عقد الجمعية العامة؟
تنعقد الجمعية العامة مرة على الأقل سنويًا خلال الأشهر الأربعة التالية لنهاية السنة المالية، وفق المادة 250، مع وجود حالات يلزم فيها المديرون بالدعوة بناءً على طلب الجهات أو النسبة التي يحددها القانون.
ما الفرق بين الشريك والمدير؟
الشريك يملك حصة في رأس المال، أما المدير فتتعلق صفته بإدارة الشركة وتمثيلها وفق وثيقة التأسيس والقرارات المسجلة. وقد يكون الشخص شريكًا ومديرًا معًا، لكن عزل المدير لا يعني تلقائيًا انتقال حصته أو زوال ملكيته.
خلاصة عملية
إذا كنت تؤسس أو تدير شركة ذات مسؤولية محدودة قطر، فالنقاط التي تستحق المراجعة قبل اتخاذ أي قرار جوهري هي: وثيقة التأسيس، نسب الحصص، صلاحيات المدير، قواعد الدعوة والتصويت، شروط نقل الحصص، وأي متطلبات خاصة بالنشاط. هذه العناصر هي التي تحدد طريقة تطبيق القانون على الشركة الفعلية، وليس اسم الكيان القانوني وحده.
ومع أن المسؤولية المحدودة هي السمة الأساسية لهذا الشكل، فإن حماية الشريك أو المالك تعتمد كذلك على احترام الفصل بين أموال الشركة والأموال الشخصية، وتوثيق القرارات، وتحديث البيانات الرسمية، وتنفيذ التغييرات في الملكية والإدارة وفق القانون والوثيقة.
تنويه: هذا المحتوى للتوعية القانونية العامة ولا يعد استشارة قانونية لحالة محددة. قد تختلف النتيجة بحسب وثيقة التأسيس ونوع النشاط والقرارات والمستندات المسجلة والوقائع الخاصة بكل شركة.
المصادر القانونية الرسمية المعتمدة
- بوابة الميزان – قانون رقم (11) لسنة 2015 بإصدار قانون الشركات التجارية.
- بوابة الميزان – المواد المعدلة في قانون الشركات التجارية، بما فيها تعديل القانون رقم (8) لسنة 2021.
- وزارة التجارة والصناعة – الأسئلة الشائعة: تأسيس الشركات ومتطلبات الشركة ذات المسؤولية المحدودة.
- وزارة التجارة والصناعة – نماذج المعاملات ووثائق تأسيس الشركات ذات المسؤولية المحدودة.

المحامية خلود هي محامية لدى مكتب العدل للمحاماة والاستشارات القانونية في الدوحة، وتقدم الاستشارات والدعم القانوني للأفراد والشركات في قطر. تشمل مجالات عملها قضايا الأسرة، والشركات، والقضايا الجنائية، وغيرها من المسائل القانونية وفق نطاق خبرتها المهنية.
كما تسهم في إعداد ومراجعة المحتوى القانوني المنشور على الموقع بالاستناد إلى التشريعات القطرية والمصادر الرسمية ذات الصلة، بهدف تقديم معلومات قانونية واضحة وعملية تساعد القارئ على فهم المسألة القانونية والخطوات المناسبة لها.